CTP: de stille reus van Europees logistiek vastgoed – en waarom beleggers wakker worden
In de schaduw van meer bekende vastgoedfondsen bouwt CTP aan iets wat steeds meer analisten beschouwen als een van de krachtigste groeiverhalen in Europees vastgoed. De logistieke ontwikkelaar, actief in Centraal- en Oost-Europa (CEE), combineert een unieke ontwikkelmachine met structurele macrotrends zoals nearshoring, industrialisatie en de opkomst van Aziatische bedrijven in Europa.Vandaag zet Goldman Sachs het aandeel op de favorietenlijst – en dat is geen toeval.
Oprichter, grootaandeelhouder en CEO: Remon Vos
Remon Vos, Groninger, is oprichter, grootaandeelhouder en CEO van CTP.Vos toog al op jonge leeftijd naar Tsjechië om daar zijn geluk te beproeven. Dat kwam zo: als schoolgaande puber miste hij de bus voor een schoolreisje naar Tsjechië.
Toen zijn klasgenoten een week later met enthousiaste verhalen thuiskwamen, was hij vastbesloten daar later ook heen te gaan. Zo gezegd, zo gedaan en 30 jaar later is Vos miljardair en eigenaar van één van Europa’s grootste vastgoedfondsen.
CTP bouwt, in de breedste zin van het woord, business parken waar allerlei bedrijven vanuit kunnen opereren. Je zou kunnen zeggen dat zij bedrijven die zich willen vestigen in hún werkgebied, dus Centraal- en Oost-Europa, compleet ontzorgen.
Vos, en dus CTP, kent de omgeving daar als zijn broekzak en kan bedrijven in die zin bij de hand nemen. Dat gaat van het zoeken naar een locatie, tot het bouwen en inrichten van de fabriekshal tot het zoeken naar geschikt personeel.
Een groeiverhaal dat moeilijk te negeren is
CTP is vandaag de grootste beursgenoteerde ontwikkelaar van industrieel vastgoed in Europa gemeten naar verhuurbare oppervlakte. Het bedrijf heeft een indrukwekkend groeiprofiel:
Huurinkomsten: €759,8 miljoen (+14,4% YoY)
EPRA winst: €405 miljoen (+11,3% YoY)
Portefeuillewaarde: €18,5 miljard (+15,7% YoY)
EPRA NAV per aandeel: €20,39 (+12,8%)
Sinds de beursgang in 2021 is het bedrijf spectaculair gegroeid:
GLA (oppervlakte): +128%
Landbank: +107%
Huurinkomsten: +151%
CTP is daarmee geen klassieke vastgoedbelegger, maar een hybride ontwikkelaar + operator.
Het geheime wapen: geïntegreerd ontwikkelmodel
Wat CTP onderscheidt van klassieke vastgoedbedrijven is zijn geïntegreerde aanpak. Waar veel vastgoedspelers panden kopen en verhuren, doet CTP alles zelf: van het aankopen van grond tot het ontwikkelen, verhuren en beheren van logistieke parken.
Die aanpak levert schaalvoordelen en controle op. Het bedrijf bouwt niet zomaar gebouwen, maar complete ecosystemen — met logistieke centra, productiehallen en zelfs voorzieningen voor werknemers.
Dat vertaalt zich in sterke klantrelaties. Ongeveer 85 procent van de huurders blijft, en twee derde van de nieuwe contracten komt van bestaande klanten . Bedrijven groeien letterlijk mee binnen de parken van CTP.
Die groei vertaalt zich ook in harde cijfers. In 2025 stegen de huurinkomsten met ruim 14 procent tot bijna €760 miljoen, terwijl de winst verder opliep tot €405 miljoen . Tegelijkertijd bleef de bezettingsgraad stabiel rond 93 procent — een teken dat de vraag structureel sterk blijft.
De stille kracht van Centraal- en Oost-Europa
Het succes van CTP is onlosmakelijk verbonden met de regio waarin het actief is. Centraal- en Oost-Europa ontwikkelt zich razendsnel tot het industriële hart van Europa. Vier trends spelen daarbij een sleutelrol.
Nearshoring
Azië
E-commerce
Automotive
Ten eerste is er nearshoring: bedrijven halen productie terug naar Europa, maar kiezen niet voor dure West-Europese landen. Ze trekken naar Polen, Hongarije of Roemenië, waar arbeid goedkoper is en ruimte beschikbaar.
Daarnaast groeit de invloed van Aziatische bedrijven. Vooral Chinese producenten, met name in de elektrische automarkt, bouwen fabrieken in Europa om importheffingen te vermijden.
Ook de e-commercegroei speelt een rol. De koopkracht in CEE stijgt snel, en daarmee ook de behoefte aan distributiecentra.
Tot slot blijft de automotive sector een motor. Nieuwe fabrieken van onder meer BMW en Volvo in de regio zorgen voor een constante vraag naar logistieke ruimte. Samen vormen deze trends een structurele rugwind waar CTP optimaal van profiteert.
Groei die al in de grond zit
Misschien wel het meest opvallende aan CTP is dat een groot deel van de toekomstige groei al zichtbaar is — niet in de cijfers van vandaag, maar in de projecten van morgen.
Het bedrijf heeft ongeveer 2 miljoen vierkante meter in aanbouw, goed voor potentiële huurinkomsten van zo’n €152 miljoen. Daarnaast ligt er een enorme landbank met een geschatte ontwikkelwinst van meer dan €5 miljard.
De ambitie is helder: tegen 2027 wil CTP richting €1 miljard aan jaarlijkse huurinkomsten groeien.
Dat betekent dat beleggers vandaag in feite investeren in een bedrijf waarvan een groot deel van de toekomstige kasstromen al “in de grond zit”.
Schuld als groeimotor – en risico
Zoals bij veel vastgoedbedrijven speelt financiering een cruciale rol. CTP heeft een relatief hoge schuldgraad, met een loan-to-value rond 46 procent.
Toch zit daar een nuance in. Waar schuld bij veel vastgoedbedrijven een risico is, vormt het bij CTP ook een hefboom voor groei. Door de hoge rendementen op nieuwe projecten — rond 10 procent — verbetert elke investering juist de verhouding tussen schuld en winst.
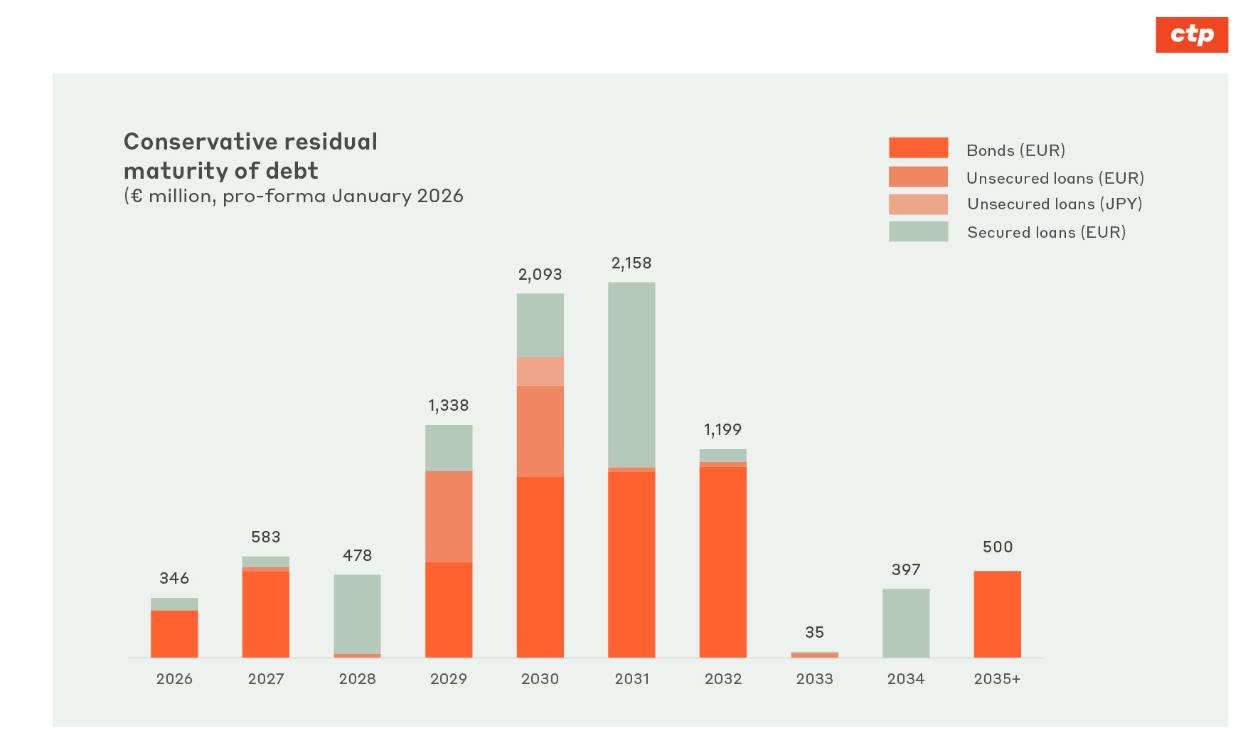
De schuldstructuur zelf oogt bovendien relatief gezond. Grote aflossingen liggen verspreid over de komende jaren, met pieken rond 2030 en 2031. Daarnaast beschikt het bedrijf over een stevige liquiditeitspositie en een investment-grade kredietrating.
Toch blijft dit een aandachtspunt. De hogere rente van de afgelopen jaren drukt op de winstgroei in 2026, waarna versnelling wordt verwacht vanaf 2027.
Winst en dividend
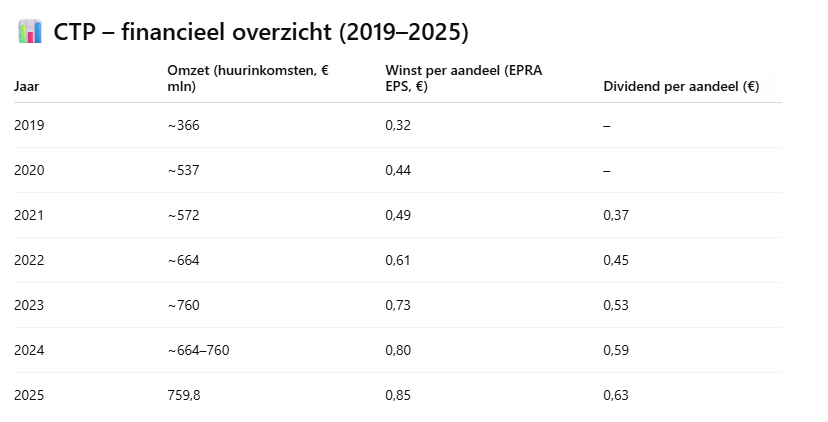
Wie de cijfers van CTP over de afgelopen jaren bekijkt, ziet geen grillig verloop, maar een opvallend consistente opwaartse lijn. De winst per aandeel, een van de belangrijkste graadmeters voor beleggers, steeg van €0,49 in 2021 naar €0,85 in 2025. In slechts vier jaar tijd komt dat neer op een groei van ongeveer 70 procent.
Die groei vertaalt zich ook naar de aandeelhouder, al gebeurt dat met duidelijke discipline. Het dividend nam toe van €0,37 naar €0,63 per aandeel, maar het bedrijf kiest er bewust voor om niet alles uit te keren. Met een pay-out ratio rond de 70 à 75 procent houdt CTP voldoende ruimte om opnieuw te investeren in zijn eigen expansie.
De huurinkomsten groeiden van ongeveer €485 miljoen in 2022 naar zo’n €760 miljoen in 2025, en de verwachting is dat dit richting €1 miljard kan oplopen tegen 2027. Die groei komt niet uit één bron, maar uit een combinatie van factoren: nieuwe projecten die worden opgeleverd, hogere huren bij heronderhandeling van contracten en een steeds grotere vastgoedportefeuille.
Een aandeel met een korting – en een verhaal
Op de beurs lijkt het verhaal van CTP nog niet volledig doorgedrongen. Vergeleken met de inrinsieke waarde noteert het aandeel met een korting van 35-37%, aanzienlijk meer dan de meeste sectorgenoten.
Dat terwijl de winst per aandeel naar verwachting bijna drie keer zo snel groeit als bij vergelijkbare bedrijven. Met een koers rond €15 en een koersdoel van ruim €23 zien analisten een aanzienlijk opwaarts potentieel.
Tussen onderschatting en erkenning
CTP bevindt zich daarmee in een interessante positie. Het bedrijf combineert de stabiliteit van vastgoed met de dynamiek van een ontwikkelaar. Het profiteert van structurele trends die waarschijnlijk nog jaren aanhouden. En het beschikt over een groeipijplijn die al grotendeels vastligt.
Tegelijkertijd vraagt het model om vertrouwen. In de uitvoering, in de financiering en in de macro-economische omgeving. Misschien is dat precies waarom het aandeel nog niet volledig is ontdekt. Maar zoals zo vaak op de beurs geldt: juist daar, tussen onderschatting en erkenning, liggen de interessantste kansen. CTP lijkt zich precies op dat punt te bevinden.
Vandaag op favorietenlijst Goldman Sachs
Analisten van Goldman verwachten een dubbelcijferige groei van de winst per aandeel, dankzij nearshoring en de toegekomen aanwezigheid van Aziatische spelers die overzees uitbreiden.
Analist Jonathan Kownator merkte op dat het aandeel wordt verhandeld tegen een korting van 37 procent ten opzichte van de verwachte intrinsieke waarde, terwijl dit bij sectorgenoten gemiddeld 24 procent is. En dit terwijl de winst per aandeel van CTP bijna drie keer sneller groeit dan bij sectorgenoten. Goldman Sachs heeft een koopadvies met een koersdoel van 23,30 euro op CTP.
Meer informatie en een gratis 'Investment Case' ontvangen?